成田市で相続した空き家を売却すると3,000万円控除は使える?
「成田市で相続した実家を売却したいけれど、税金はいくらかかる?」「空き家を売ると3,000万円控除が使えると聞いた」「古い実家を解体してから売っても対象になる?」
このような疑問をお持ちではありませんか?
相続した実家を売却すると、利益が出た場合に譲渡所得税や住民税がかかることがあります。
しかし、一定の条件を満たす場合には、**譲渡所得から最高3,000万円を差し引ける「被相続人の居住用財産を売ったときの特例」**を利用できる可能性があります。
これは3,000万円が支給される制度でも、売却価格から一律に3,000万円を差し引く制度でもありません。
また、相続人が3人以上の場合は、1人当たりの控除上限が2,000万円となるケースがあります。
この記事では、成田市で相続した空き家の売却を検討している方に向けて、建築時期、相続人の人数、売却期限、建物の状態、必要書類などを詳しく解説します。
売却契約や解体工事を進める前に、特例の対象となる可能性を確認しましょう。
成田市の実家が特例の対象となるかどうかは、次の項目を確認することから始まります。
相続空き家の3,000万円控除|売却前に確認したい7項目
-
① 建築時期: 対象家屋は原則として1981年(昭和56年)5月31日以前に建築されたものです。登記事項証明書や建築関係資料を確認しましょう。
-
② 建物の種類: 区分所有建物登記がされている建物は対象外です。戸建住宅でも登記内容の確認が必要です。
-
③ 亡くなった方の居住状況: 原則として相続開始直前まで被相続人が居住し、被相続人以外に居住者がいなかったことなどが条件です。老人ホーム等への入所には一定の例外があります。
-
④ 相続した日: 売却期限を判断するため、被相続人の死亡日と相続開始日を確認します。
-
⑤ 相続人の人数: 対象となる家屋・敷地を相続した人数によって、1人当たりの控除上限が変わる場合があります。
-
⑥ 相続後の利用状況: 相続後に賃貸したり、事業用や居住用として使用したりしていないか確認します。
-
⑦ 売却方法と時期: 耐震基準への適合、取壊し、売却後の買主による工事、売却期限、譲渡対価などを確認します。
これらに該当しても、必ず特例が利用できるとは限りません。重要なのは、売却前に必要な資料をそろえ、税理士または税務署に適用要件を確認することです。
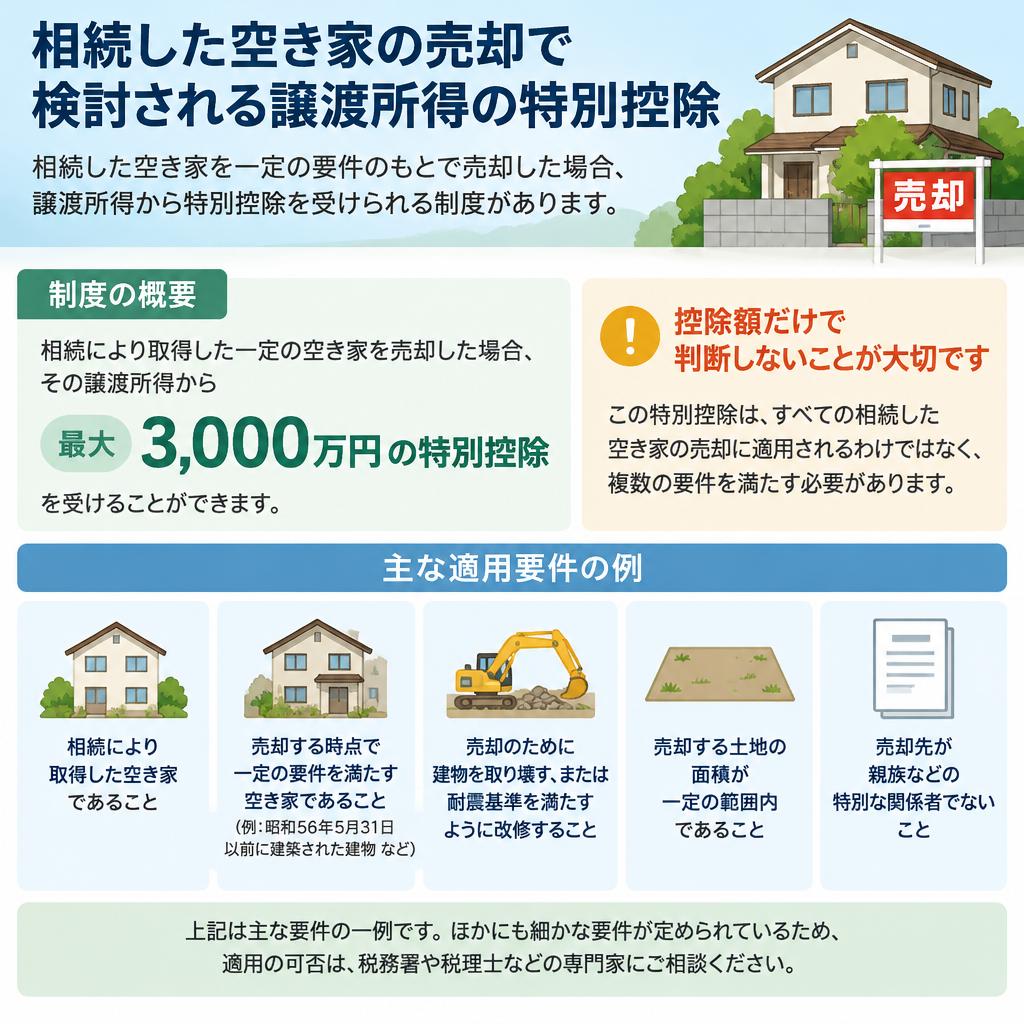
相続空き家の3,000万円控除|押さえておきたい
3つの基本
3つの基本
要件を満たせば譲渡所得から控除できる制度。適用条件を確かめ、売却後の税負担を見通しましょう。
-
Point 01
控除されるのは売却価格ではなく
譲渡所得
譲渡所得は、原則として売却価格から取得費や譲渡費用などを差し引いて計算します。
特例は、この譲渡所得から最高3,000万円を控除する仕組みです。控除額を超える利益がある場合などは、税負担が生じることがあります。
-
Point 02
相続人3人以上なら上限額に注意
2024年1月1日以後の譲渡で、対象となる家屋・敷地を相続した相続人が3人以上の場合、控除上限は原則として1人当たり2,000万円です。
相続人の人数だけでなく、誰が対象財産を相続したかを確認しましょう。
-
Point 03
売却期限と建物の状態が重要
特例には、相続開始から売却までの期限があります。
また、耐震基準を満たすか、建物を取り壊すか、一定の条件で買主が工事を行うかなど、売却方法によって確認事項が変わります。
控除を受けられる前提で契約するのではなく、先に適用条件を確認することが大切です。
成田市の相続空き家で3,000万円控除を
受けるための主な条件
相続空き家の3,000万円特別控除は、相続した住宅ならすべて対象になる制度ではありません。
国税庁の2026年4月1日現在の案内では、主に次の条件が定められています。
1.1981年5月31日以前に建築された家屋であること
原則として、昭和56年5月31日以前に建築された家屋が対象です。
建物の登記事項証明書などで建築時期を確認しましょう。建築年が古いというだけでは、ほかの要件まで満たすことにはなりません。
2.亡くなった方が一人で居住していたこと
原則として、相続開始直前に被相続人が居住しており、ほかに居住者がいなかったことが条件です。
ただし、要介護認定等を受けて老人ホーム等に入所していた場合には、一定の要件を満たせば対象となることがあります。
入所前の居住状況、入所後の家屋の使用状況などを確認しましょう。
3.相続後に賃貸・事業・居住に使用していないこと
相続後、売却までに家屋や敷地を事業用、貸付用、居住用として使用していると、特例の対象外となる場合があります。
空き家を一時的に貸した場合や、親族が住み始めた場合などは注意が必要です。
4.相続開始から一定期間内に売却すること
相続開始から3年を経過する日の属する年の12月31日までに売却する必要があります。
さらに、現行制度の対象となる譲渡期間は、2016年4月1日から2027年12月31日までです。
つまり、相続日から計算した期限と、制度自体の適用期間の両方を確認する必要があります。
5.売却代金が1億円以下であること
対象となる不動産の譲渡対価が1億円以下であることも条件です。
複数の相続人が分けて売却した場合や、対象不動産の一部を別々に売却した場合には、一定期間内の売却代金を合算して判定することがあります。
6.ほかの特例や売却相手にも注意
相続財産を譲渡した場合の取得費加算の特例など、併用できない税制上の特例があります。
また、親子や夫婦など特別な関係にある人への売却は対象外となります。
条件を一つだけ満たしていても、特例が利用できるとは限りません。相続日・建築時期・利用状況・売却条件をまとめて確認しましょう。

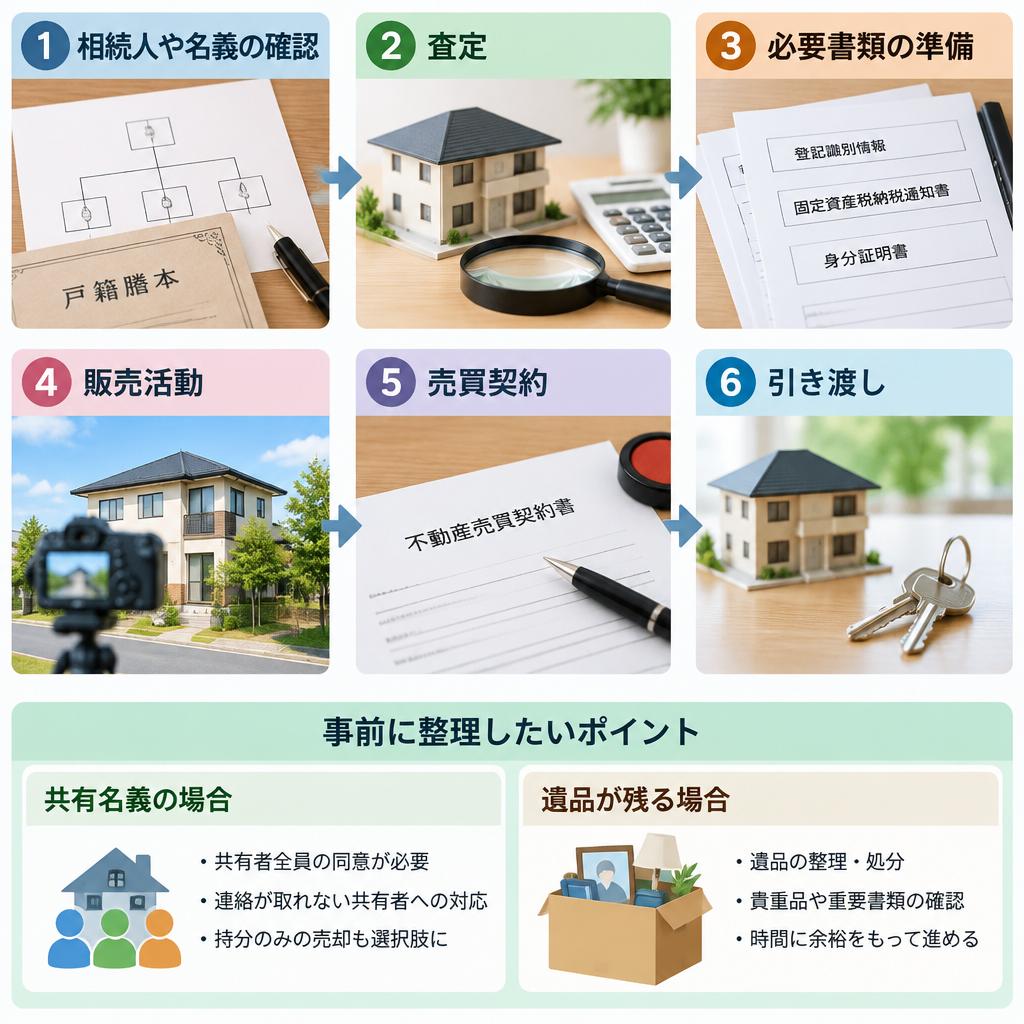
相続人が3人以上なら控除額は2,000万円?具体例で解説!
相続空き家の特例では、相続人の人数によって控除額の上限が異なる場合があります。
2024年1月1日以後の譲渡について、対象となる家屋・敷地を相続または遺贈によって取得した相続人が3人以上いる場合、控除額の上限は原則として1人当たり2,000万円です。
一方、対象となる相続人が1人または2人の場合は、原則として1人当たり最高3,000万円です。
相続人の人数と控除上限
| 対象財産を取得した相続人 | 1人当たりの控除上限 |
|---|---|
| 1人 | 最高3,000万円 |
| 2人 | 最高3,000万円 |
| 3人以上 | 最高2,000万円 |
※2024年1月1日以後の譲渡についての整理です。実際の控除額は各人の譲渡所得や適用要件によって異なります。
例えば、兄弟3人で実家を相続した場合
兄・姉・弟の3人が対象となる実家と敷地を相続し、売却したとします。
3人全員が特例の要件を満たす場合、それぞれの控除上限は原則2,000万円です。
ただし、3人で合計6,000万円の税金が戻るという意味ではありません。
実際に控除できる金額は、それぞれの譲渡所得の範囲内です。
売却利益が3,000万円なら税金はゼロ?
例えば、売却価格から取得費や譲渡費用を差し引いた譲渡所得が2,500万円で、1人の相続人が最高3,000万円の控除を利用できる場合、課税対象となる譲渡所得はゼロになる計算です。
ただし、取得費の計算や特例の適用条件を確認する必要があります。
また、税額がゼロになる場合でも、特例を受けるためには確定申告が必要です。
相続人の人数だけで判断せず、誰が家屋と敷地を取得したか、各人の譲渡所得はいくらかを確認しましょう。
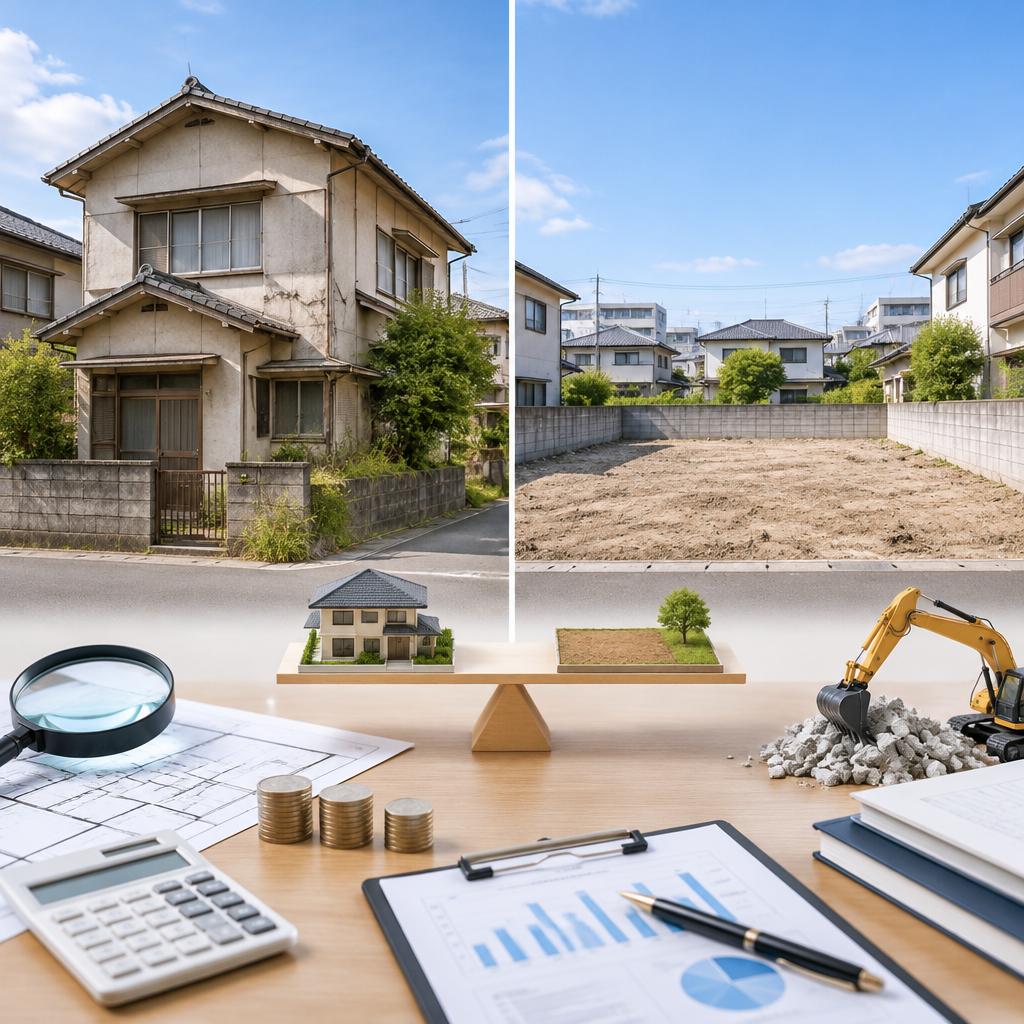
古い実家は解体しないと
控除を受けられない?
相続した実家が古いからといって、必ず解体しなければならないわけではありません。
2024年1月1日以後の譲渡では、一定の要件のもとで、売却後に買主が耐震改修や取壊しを行う方法も特例の対象となり得ます。
方法1|耐震基準を満たした建物として売却する
売却時点で一定の耐震基準を満たす家屋を売却する方法です。
耐震基準への適合を証明する書類などが必要になります。
方法2|建物を取り壊して敷地を売却する
相続した家屋を全部取り壊し、敷地を売却する方法です。
相続後の利用状況や、取壊し後から売却までの敷地の利用状況などにも条件があります。
方法3|売却後に買主が耐震改修・取壊しを行う
2024年1月1日以後の譲渡では、売却した年の翌年2月15日までに、一定の耐震基準への適合または家屋全部の取壊しが行われる場合も、特例の対象となる可能性があります。
ただし、工事の完了時期や証明書類、売買契約の内容を慎重に確認する必要があります。
売却方法の比較
| 売却方法 | 主な確認事項 |
|---|---|
| 耐震基準適合の建物を売却 | 耐震性能・証明書 |
| 解体後に土地を売却 | 解体時期・土地の利用状況 |
| 売却後に買主が工事 | 翌年2月15日までの工事・証明資料 |
特に注意したいのは、売却後に工事を行えば自動的に控除が適用されるわけではないという点です。
成田市で古い実家を売却する場合は、現状売却・耐震改修・解体の選択肢を比較し、税理士と不動産会社の双方に相談したうえで方針を決めましょう。
成田市で3,000万円控除を
申請するために必要な書類
相続空き家の特例を利用するには、売却後の確定申告と、売却方法に応じた添付書類が必要です。
売却前に準備したい書類チェックリスト
□ 土地・建物の登記事項証明書
□ 被相続人の死亡日がわかる書類
□ 相続関係・相続人の人数がわかる資料
□ 建築時期がわかる登記・建築関係資料
□ 被相続人の居住状況を確認できる資料
□ 老人ホーム等の入所関係資料(該当する場合)
□ 不動産購入時の契約書・領収書
□ 売却時の売買契約書
□ 仲介手数料など譲渡費用の領収書
□ 耐震改修・解体に関する資料(該当する場合)
成田市で確認したい「被相続人居住用家屋等確認書」
特例の申告には、原則として物件所在地の市区町村が発行する「被相続人居住用家屋等確認書」が必要です。
成田市内の対象物件については、成田市の担当窓口に申請方法や必要書類を確認しましょう。
なお、この確認書が発行されたからといって、税務上の特例適用が確定するわけではありません。
確定申告も忘れずに
特例を受けるには、売却した年の翌年に確定申告を行う必要があります。
申告時には、譲渡所得の内訳書、登記関係資料、売買契約書、自治体の確認書、耐震・解体関係書類などを、該当する売却方法に応じて提出します。
売却後に書類が不足しないよう、契約前から税理士と必要資料を確認しておきましょう。
3,000万円控除を利用できるか迷ったときの相談例
ケース1|父が亡くなって2年。実家は空き家のまま
まず相続日と建築時期を確認します。
相続開始から3年を経過する日の属する年の12月31日という期限に注意し、売却方法を検討しましょう。
ケース2|母が老人ホームに入所してから亡くなった
入所前の居住状況、要介護認定等、入所後の実家の使用状況を確認します。
一定の要件を満たせば対象となる可能性がありますが、通常の居住ケースとは確認資料が異なります。
ケース3|兄弟3人で相続し、売却する予定
対象となる家屋・敷地を取得した相続人が3人以上いる場合、2024年以後の譲渡では控除上限が1人当たり2,000万円となることがあります。
取得者と譲渡所得をそれぞれ確認しましょう。
ケース4|古い実家を現状のまま売りたい
売却後に買主が耐震改修や取壊しを行う方法も検討できます。
ただし、翌年2月15日までの工事完了など、条件があります。契約前に税理士へ相談しましょう。
相談先の使い分け
税理士・税務署: 特例の適用可否、譲渡所得の計算、確定申告。
成田市の担当窓口: 被相続人居住用家屋等確認書の申請方法。
司法書士: 相続登記、所有権移転登記など。
不動産会社: 現状査定、耐震改修や解体を含む売却方法、売却時期の検討。
税制の確認と不動産売却の準備を並行して進めることが重要です。
成田市で相続した空き家の売却は、
税金の確認から始めましょう。
成田市で相続した空き家の売却は、税金の確認から始めましょう
相続した実家の売却では、売却価格だけでなく、税金や必要な手続きも重要です。
「3,000万円控除が使えるか知りたい」「古い実家を解体するか迷っている」「相続人が複数いて売却方法が決まらない」
このような段階でも、まずは状況を整理することができます。
株式会社LifeStory|成田不動産では、成田市を中心に、富里市・八街市・印西市・佐倉市などの相続不動産・空き家の査定や売却相談を承っています。
建物の状態や周辺の取引状況を確認し、現状売却・解体後の売却など、物件に応じた方法をご案内します。
3,000万円特別控除の適用可否や税額については、税理士または税務署での確認が必要です。
売却や解体を決める前に、まずは実家の価格と税制上の確認事項を整理してみませんか?
株式会社LifeStory|成田不動産
電話:0476-33-4890
公式サイト:https://life-story.jp/
相続・空き家・不動産売却:https://lifestory-nrt.jp/
Contact お問い合わせ
Related
関連記事
-
 2026.10.28成田市の不動産売却・査定ガイド
-
 2026.03.19成田市の空き家問題を徹底分析!
-
 2026.04.06成田市で相続した空き家の売却は、業界の専門家にお任せ!
-
 2026.04.05相続した家をどうしたら良い?成田市での相続税対策と売却方法を徹底アドバイス!
-
 2026.04.03成田市の不動産市場を活かした、成功するための全知識をご紹介します!
-
 2026.04.02成田市で不動産を高く売りたいあなたへ!成功するための完全ガイド
-
 2026.03.29空き家を活用して、成田市の不動産価値を最大化しよう!
-
 2026.03.28成田市で安心な老後を実現する資産見直しプラン
-
 2026.03.27成田市での訳あり物件を新たな価値へ!再建築不可でも安心サポートします。
-
 2025.01.31相続税対策もお任せ!空き家のそのまま売却、成田市のプロがサポートします!
-
 2025.02.03相続後の空き家は成田不動産にお任せ!残地物から相続税まで、専門家がしっかりサポート
-
 2025.05.01空き家の悩み、成田不動産が解決します!相続税の心配も不要で、迅速に現金化!
-
 2026.03.16成田市での実家じまい、心のこもったサポートで思い出を大切にしながらお手伝いします!
-
 2026.03.05成田市で実家じまいを考えるあなたへ、心に寄り添ったご提案をお届けします。
-
 2025.04.15相続税対策は成田不動産におまかせ!
-
 2025.09.13不動産取引の新常識!相続税や確定申告をスマートに解決!
-
 2026.03.11成田市の空き家売却、エリア別相場を徹底解説!
-
 2026.07.01香取市の相続税に関するあなたのパートナー、安心して空き家対策をサポートします!
-
 2026.08.26相続税の悩みを解決し、空き家対策もお任せ!
-
 2026.05.08成田市の空き家対策をサポート!
-
 2026.04.30空き家の放置は将来の大きなリスク。成田市での空き家対策は私たちにお任せ!まずは気軽にご相談を。
-
 2026.08.14家を解体する前に知っておくべきポイント!相続税や空き家対策を徹底解説!
-
 2026.07.12成田市での不動産買取がもたらす安心とメリット
-
 2026.03.26空き家を放置する前に、成田市で相談しよう!
-
 2026.07.05相続税対策はこれで決まり!富里市でスムーズな売却手続きを実現!
-
 2025.04.22相続税や売却手続きのお悩み、成田不動産が全力サポートします!